Vì sao nhà đầu tư coi trọng thương hiệu và mạng lưới phân phối?
Theo phân tích công bố ngày 24/7/2026 của BDA Partners, hoạt động mua bán và sáp nhập trong ngành tiêu dùng Việt Nam đang trở nên chọn lọc hơn. Nhà đầu tư không chỉ quan tâm doanh nghiệp tăng trưởng nhanh đến đâu, mà còn chú trọng sức mạnh thương hiệu, mạng lưới phân phối và khả năng mở rộng kinh doanh.
Đây là những lợi thế cần nhiều năm để xây dựng. Một thương hiệu được người tiêu dùng tin tưởng sẽ thuận lợi hơn khi giới thiệu sản phẩm mới, trong khi mạng lưới phân phối rộng giúp sản phẩm nhanh chóng tiếp cận thị trường. Vì vậy, theo BDA Partners, những doanh nghiệp sở hữu các lợi thế này có thể được bên mua đánh giá cao hơn trong các thương vụ đầu tư.
Masan Consumer (HOSE: MCH) là một trường hợp đáng chú ý. Theo tài liệu nhà đầu tư, sản phẩm của doanh nghiệp hiện diện tại khoảng 98% hộ gia đình Việt Nam. MCH cũng nằm trong nhóm 3 doanh nghiệp dẫn đầu ở 9 trong 12 ngành hàng tham gia, theo dữ liệu NielsenIQ quý I/2025.
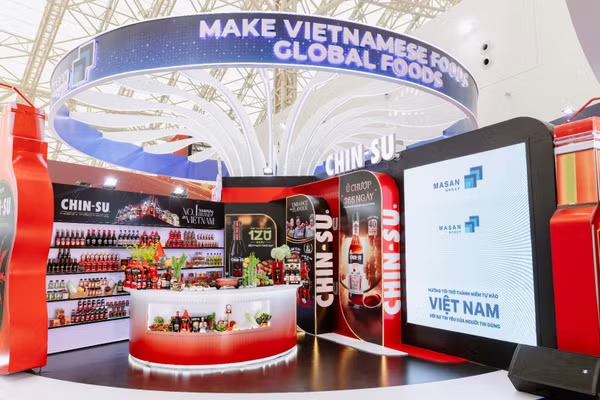
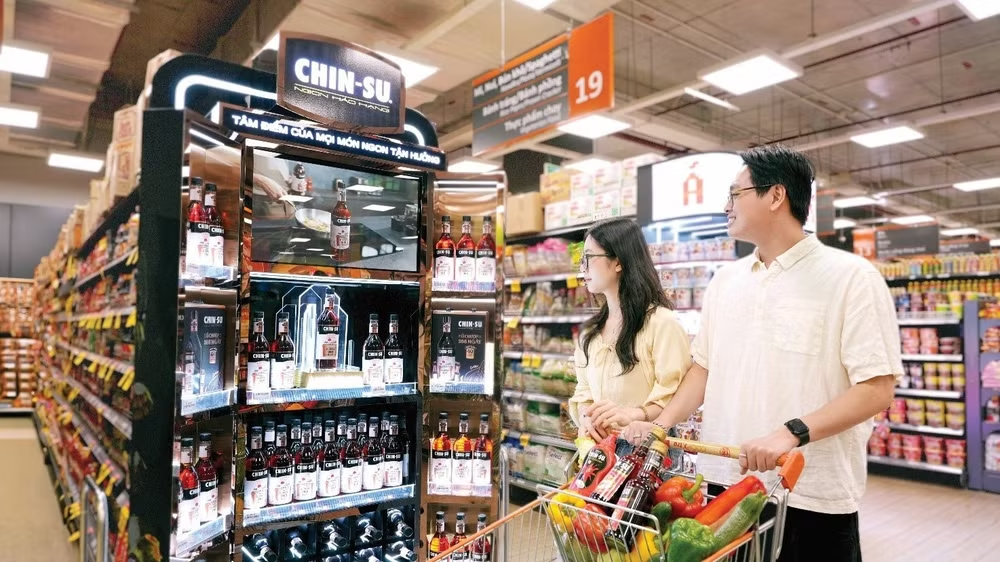
Doanh nghiệp sở hữu năm thương hiệu đạt doanh thu trên 100 triệu USD mỗi năm, gồm CHIN-SU, Nam Ngư, Omachi, Kokomi và Wake-Up 247. Nhóm thương hiệu này đóng góp khoảng 70% doanh thu và 80% lợi nhuận gộp của MCH. Trong giai đoạn 2017-2026, bao gồm số liệu dự phóng năm 2026, doanh thu CHIN-SU tăng bình quân khoảng 20,1% mỗi năm, trong khi Omachi đạt khoảng 18,4%.
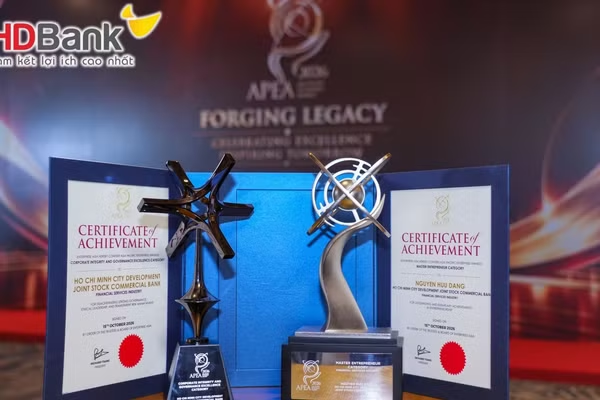
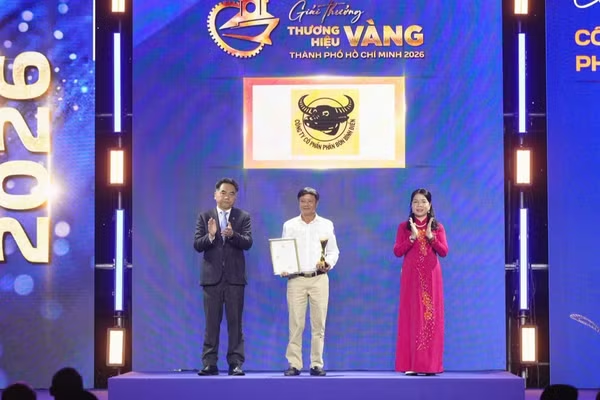
Sức mạnh thương hiệu của MCH còn được ghi nhận qua những danh hiệu mới đây. Ngày 13/10, CHIN-SU được trao giải Thương hiệu Vàng Thành phố Hồ Chí Minh, tiếp đó được vinh danh Thương hiệu quốc gia vào ngày 16/10. Hai dấu mốc góp phần khẳng định vị thế của thương hiệu gia vị Việt đang mở rộng hiện diện từ thị trường trong nước ra quốc tế.
Bên cạnh thương hiệu, Masan Consumer có mạng lưới phân phối trực tiếp khoảng 450.000 điểm bán trên toàn quốc, với 3.500 nhân viên bán hàng và 200 nhà phân phối độc quyền. Đáng chú ý, thời gian hợp tác bình quân với các nhà phân phối lên tới 17 năm.
Lợi thế này càng có ý nghĩa khi thói quen mua sắm của người Việt đang thay đổi. Theo BDA Partners, dẫn số liệu của Cimigo, các kênh bán lẻ hiện đại chiếm gần một phần ba doanh số bán lẻ năm 2025, trong khi kênh truyền thống bắt đầu thu hẹp. Điều đó đòi hỏi doanh nghiệp không chỉ có sản phẩm tốt mà còn phải đưa sản phẩm đến người tiêu dùng qua nhiều kênh bán hàng.
Masan Consumer biến lợi thế sẵn có thành tăng trưởng như thế nào?
Khi sản phẩm đã hiện diện tại gần như toàn bộ hộ gia đình Việt Nam, Masan Consumer tìm kiếm tăng trưởng bằng cách phục vụ thêm nhu cầu của người tiêu dùng, đưa nhiều sản phẩm hơn vào mỗi cửa hàng và mở rộng sang những thị trường mới.
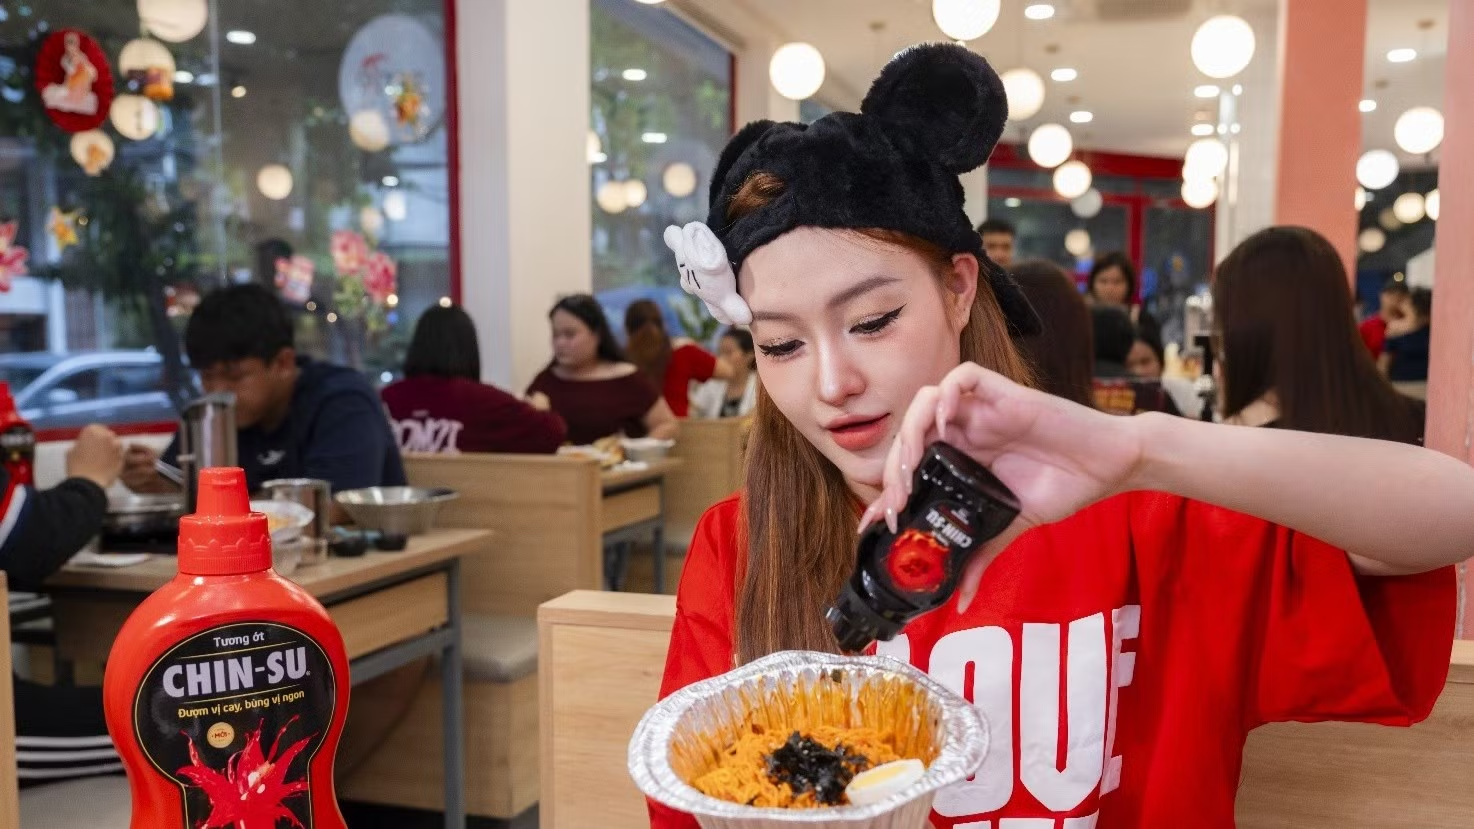
Chẳng hạn, từ nước mắm và tương ớt, CHIN-SU phát triển thêm các loại gia vị, nước chấm phục vụ nhu cầu nấu ăn. Omachi cũng mở rộng từ mì ăn liền sang những lựa chọn bữa ăn tiện lợi, đáp ứng nhu cầu ngày càng đa dạng của người tiêu dùng.
Những hướng phát triển này diễn ra trong bối cảnh hoạt động kinh doanh của Masan Consumer duy trì tăng trưởng hai chữ số. Theo kết quả sơ bộ quý III/2026, doanh thu doanh nghiệp tăng khoảng 16% so cùng kỳ, trong khi lợi nhuận từ hoạt động kinh doanh cũng tăng hai chữ số. Trước đó, trong nửa đầu năm 2026, MCH ghi nhận doanh thu 15.637 tỷ đồng, tăng 13,6%, và lợi nhuận sau thuế khoảng 3.284 tỷ đồng, tăng 10,9% so cùng kỳ.
Để đưa thêm sản phẩm đến người tiêu dùng, Masan Consumer triển khai chương trình Retail Supreme, sử dụng dữ liệu bán hàng để hiểu nhu cầu tại từng cửa hàng và lựa chọn sản phẩm phù hợp. Theo tài liệu doanh nghiệp, mô hình này được xây dựng với tỷ lệ tiếp cận trực tiếp khoảng 70% thị trường mục tiêu, qua đó giảm sự phụ thuộc vào các nhà bán sỉ.
Masan Consumer còn có lợi thế từ hệ thống WinCommerce thuộc Masan Group (HOSE: MSN). Với khoảng 5.300 cửa hàng, WinCommerce đóng góp khoảng 40% doanh thu của MCH tại kênh bán lẻ hiện đại. Đây cũng là nơi doanh nghiệp có thể giới thiệu, thử nghiệm sản phẩm mới trước khi mở rộng phân phối trên toàn quốc.
Không chỉ phát triển tại Việt Nam, Masan Consumer còn mở rộng ra quốc tế thông qua chiến lược Go Global. Doanh nghiệp từng bước đưa sản phẩm lên các nền tảng như Amazon, Weee! và Coupang, đồng thời tiếp cận những hệ thống bán lẻ như Costco và Woolworths.
Theo thông tin từ doanh nghiệp, doanh thu quốc tế của MCH được dự báo đạt khoảng 75 triệu USD năm 2026, so 12 triệu USD năm 2017. Doanh nghiệp đặt mục tiêu nâng tỷ trọng doanh thu quốc tế từ khoảng 5% năm 2025 lên 15-20% vào năm 2030.
Cơ hội tăng trưởng còn đến từ việc mở rộng sang các ngành hàng mới. Theo ước tính của doanh nghiệp, quy mô những thị trường tiêu dùng mà MCH hướng tới có thể tăng từ 15,6 tỷ USD năm 2026 lên 24,5 tỷ USD vào năm 2030. MCH đặt mục tiêu nâng thị phần tại các thị trường này từ khoảng 9% lên 10-15%.
Với nhà đầu tư, giá trị của Masan Consumer không chỉ nằm ở những thương hiệu quen thuộc hay mạng lưới 450.000 điểm bán trực tiếp, mà còn ở khả năng tận dụng các lợi thế này để duy trì tăng trưởng doanh thu, lợi nhuận và mở rộng kinh doanh trong dài hạn.