Hiểu đúng về Trụ cột 2 quy định về thuế suất tối thiểu toàn cầu
Theo Phó Tổng cục trưởng Đặng Ngọc Minh, quy tắc thuế tối thiểu toàn cầu nằm trong khuôn khổ Chương trình hành động chống xói mòn cơ sở thuế và chuyển dịch lợi nhuận (BEPS) với 142 thành viên. Việt Nam đã tham gia và là thành viên thứ 100 của Diễn đàn BEPS từ năm 2017. Với việc Việt Nam tham gia BEPS từ khá sớm, đồng nghĩa là chúng ta đã sẵn sàng cho sân chơi mới, hoàn cảnh mới, điều kiện mới trong việc thu hút FDI.
Để hiểu đúng về Trụ cột 2 quy định về thuế suất tối thiểu toàn cầu, Phó Tổng cục trưởng Đặng Ngọc Minh cho biết, nhằm giải quyết các thách thức về thuế phát sinh trong nền kinh tế kỹ thuật số, Bộ trưởng Tài chính và Thống đốc Ngân hàng trung ương của Nhóm các nền kinh tế phát triển và mới nổi hàng đầu thế giới (G20) đã thống nhất về nguyên tắc Giải pháp Hai trụ cột nhằm giải quyết các thách thức về thuế phát sinh trong nền kinh tế kỹ thuật số.
Trong đó, Trụ cột 1 quy định về phân bổ thuế đối với hoạt động kỹ thuật số, Trụ cột 2 quy định về thuế suất tối thiểu toàn cầu.
Như vậy, Trụ cột 2 là giải pháp của các nước lớn, có dòng vốn đầu tư ra nước ngoài mục đích kéo các tập đoàn đang hoạt động sản xuất kinh doanh trở lại nước mẹ của tập đoàn, hạn chế việc tránh thuế thu nhập doanh nghiệp bằng cách tạo ra một mức thuế thu nhập doanh nghiệp tối thiểu chung và đánh thuế đối với phần chênh lệch giữa mức thuế tối thiểu chung với mức thuế thấp hơn mà công ty con đầu tư ở các nước khác.
Trụ cột 2 không bắt buộc các nước phải cùng nâng mức thuế suất lên 15% và đánh thuế bổ sung phần thuế suất chênh lệch, mà chỉ đưa ra cơ chế để thu thuế trong trường hợp các tập đoàn có công ty con nộp thuế dưới mức 15% tại một quốc gia này sẽ bị đánh thuế bổ sung lên mức 15% ở quốc gia có công ty mẹ để bảo đảm đạt mức thuế suất tối thiểu toàn cầu.
Trụ cột 2 không bắt buộc các nước phải cùng nâng mức thuế suất lên 15% và đánh thuế bổ sung phần thuế suất chênh lệch, mà chỉ đưa ra cơ chế để thu thuế trong trường hợp các tập đoàn có công ty con nộp thuế dưới mức 15% tại một quốc gia này sẽ bị đánh thuế bổ sung lên mức 15% ở quốc gia có công ty mẹ để bảo đảm đạt mức thuế suất tối thiểu toàn cầu.
Phó Tổng cục trưởng Đặng Ngọc Minh cho biết, mới đây, tại Paris, Bộ Tài chính Việt Nam đã thay mặt Chính phủ nước Cộng hòa XHCN Việt Nam và Tổ chức Hợp tác và Phát triển kinh tế (OECD) đã ký Hiệp định đa phương về hỗ trợ hành chính thuế (MAAC) cho Việt Nam.
Tại đây, Đoàn công tác của Bộ Tài chính do Thứ trưởng Tài chính Cao Anh Tuấn đã có các cuộc họp trao đổi với OECD về triển khai Trụ cột 2 về thuế tối thiểu toàn cầu, cập nhật của các nước trên thế giới, hướng dẫn của OECD về giải pháp thưc hiện Trụ cột 2 cũng như hỗ trợ của OECD trong việc triển khai thực hiện tại các nước đang phát triển, trong đó có Việt Nam.
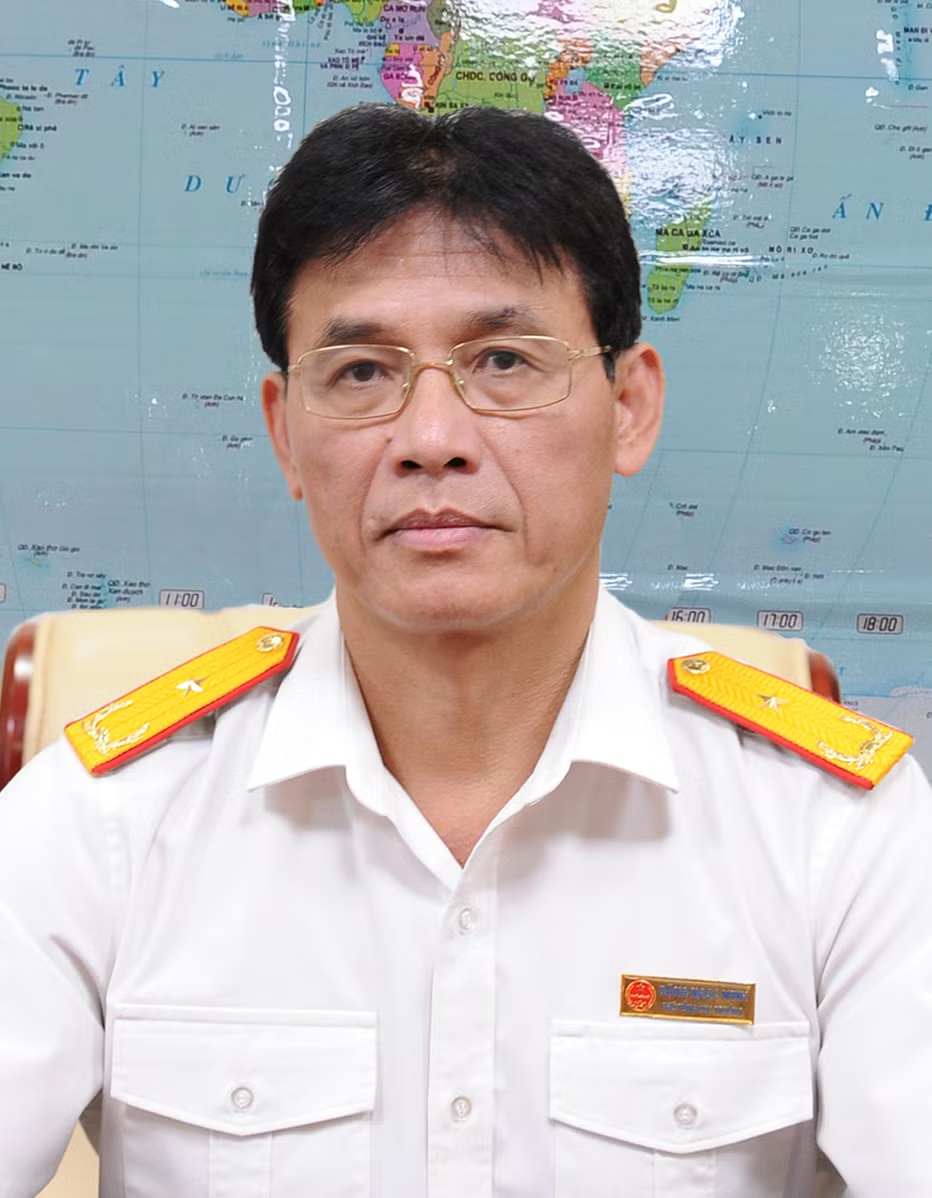 |
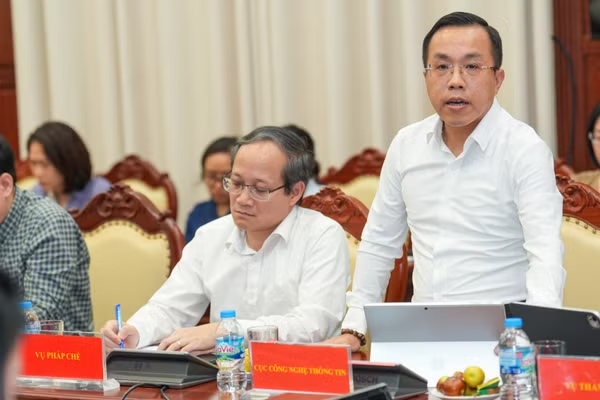
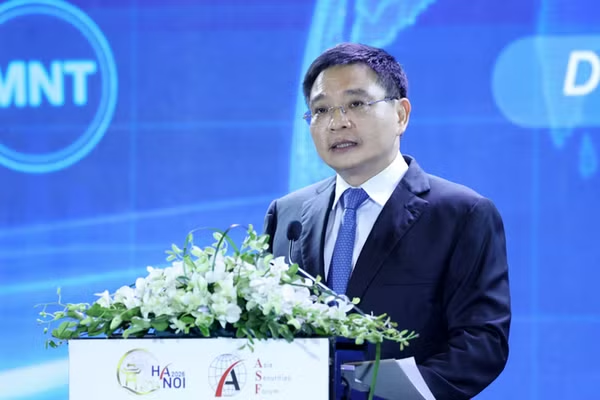
| Phó Tổng cục trưởng Đặng Ngọc Minh. Ảnh: Tổng cục Thuế |
Những cơ hội và thách thức khi áp dụng thuế tối thiểu toàn cầu
Theo bà Nguyễn Thy Nga - Viện trưởng Viện Quản trị Chính sách và chiến lược phát triển, hiện nay, tại Việt Nam, nhiều doanh nghiệp thuộc các tập đoàn đa quốc gia lớn chịu ảnh hưởng của Trụ cột 2 đang được hưởng các ưu đãi về thuế thu nhập doanh nghiệp do đáp ứng điều kiện ưu đãi về đầu tư trong địa bàn ưu tiên, lĩnh vực ưu tiên, hoặc quy mô đầu tư lớn, với mức thuế suất áp dụng thấp hơn nhiều so với mức thuế tối thiểu toàn cầu 15%.
Các ưu đãi này sẽ không còn tác dụng khi Trụ cột 2 áp dụng do phát sinh thêm thuế phải nộp bổ sung, cộng thêm với việc doanh nghiệp thường phải bỏ ra chi phí đầu tư lớn ở giai đoạn đầu cho cơ sở vật chất, nhân lực... sẽ gây bất lợi lớn cho hoạt động sản xuất kinh doanh và đầu tư tại Việt Nam.
Về vấn đề này, Phó Tổng cục trưởng Đặng Ngọc Minh chia sẻ, Việt Nam có quyền đánh thuế hoặc không đánh thuế bổ sung phần thuế suất chênh lệch theo Trụ cột 2, song Việt Nam không có quyền yêu cầu các nước khác không đánh thuế bổ sung hoặc không thực hiện các quy tắc Trụ cột 2 đối với các công ty nước ngoài tại Việt Nam.
Việt Nam có quyền đánh thuế hoặc không đánh thuế bổ sung phần thuế suất chênh lệch theo Trụ cột 2, song Việt Nam không có quyền yêu cầu các nước khác không đánh thuế bổ sung hoặc không thực hiện các quy tắc Trụ cột 2 đối với các công ty nước ngoài tại Việt Nam.
Phó Tổng cục trưởng Đặng Ngọc Minh
Phó Tổng cục trưởng Đặng Ngọc Minh cho rằng, khi áp dụng Quy tắc thuế tối thiểu toàn cầu sẽ có những tác động cả về mặt cơ hội và những thách thức đối với kinh tế Việt Nam.
Trong đó, đối với những cơ hội theo chiều hướng tích cực, việc đánh thuế bổ sung lên thuế suất tối thiểu 15% sẽ góp phần tăng cường hội nhập quốc tế Việt Nam nói chung, cải cách hệ thống thuế theo hướng phù hợp với thông lệ và chuẩn mực quốc tế thông qua việc sửa đổi chính sách thuế thu nhập doanh nghiệp và pháp luật có liên quan đến thuế thu nhập doanh nghiệp.
Việc đánh thuế bổ sung lên thuế suất tối thiểu 15% có thể tăng thu ngân sách nhà nước về thuế thu nhập doanh nghiệp trong ngắn hạn do nâng mức thuế suất lên mức tối thiểu toàn cầu và có thể được phân bổ số thuế được phép thu thêm do quy tắc phân bổ Quy tắc đối với khoản thanh toán chịu thuế dưới mức tối thiểu (UTPR), đồng thời tránh việc phải cạnh tranh về thuế giữa các nước hiện nay và hạn chế các hiện tượng trốn thuế, tránh thuế, chuyển giá, chuyển lợi nhuận.
Bên cạnh đó cũng là những thách thức không nhỏ đối với các doanh nghiệp có vốn đầu tư nước ngoài tại Việt Nam của công ty mẹ thuộc đối tượng áp dụng Trụ cột 2 sẽ bị các quốc gia công ty mẹ thực hiện thu thuế bổ sung phần thuế suất chênh lệch theo các nguyên tắc Trụ cột 2 trong thời gian đầu được hưởng ưu đãi về thuế thu nhập doanh nghiệp.
Trong trường hợp Việt Nam đánh thuế bổ sung, nâng thuế suất tối thiểu lên 15%, Chính phủ Việt Nam sẽ phải chịu sức ép từ các doanh nghiệp bị tác động bởi Trụ cột 2 và việc sửa đổi chính sách thuế thu nhập doanh nghiệp và pháp luật có liên quan đến thuế thu nhập doanh nghiệp có thể ảnh hưởng đến chính sách thu hút đầu tư nước ngoài tại Việt Nam.
Do đó, nhiều công ty đa quốc gia đã đưa ra khuyến nghị về việc áp dụng cơ chế ưu đãi bằng tiền nhằm hỗ trợ một phần chi phí đầu tư. Điều này giúp doanh nghiệp giảm bớt gánh nặng, khuyến khích các hoạt động đầu tư thực chất và mang tính dài hạn.
Một điểm đáng lưu ý, đó là hiện nay không có mối tương quan nào giữa mức thuế thu nhập doanh nghiệp thấp hơn và mức vốn FDI cao hơn trên quy mô toàn cầu. Trên thực tế, cũng không có mối tương quan đáng kể nào khi xem xét lượng vốn FDI trên đầu người hoặc khi chỉ tập trung FDI vào lĩnh vực xanh. Trong khi, các động lực FDI quan trọng khác như quy mô thị trường, nhân công, sự ổn định, môi trường kinh doanh… đóng vai trò chính trong việc thúc đẩy các quyết định.
“Hiện nay, Tổng cục Thuế là cơ quan được giao quản lý thu ngân sách đã và đang theo dõi sát diễn biến của các nước áp dụng thuế tối thiểu toàn cầu, bao gồm các quốc gia và vùng lãnh thổ có đầu tư ra nước ngoài và nhận đầu tư từ nước ngoài. Quan điểm của Tổng cục Thuế khi nghiên cứu về Trụ cột 2 đó là quan trọng nhất phải là quyền lợi quốc gia” - Phó Tổng cục trưởng Đặng Ngọc Minh nhấn mạnh.