‘Cơn lũ’ lúa mì giá rẻ từ Nga
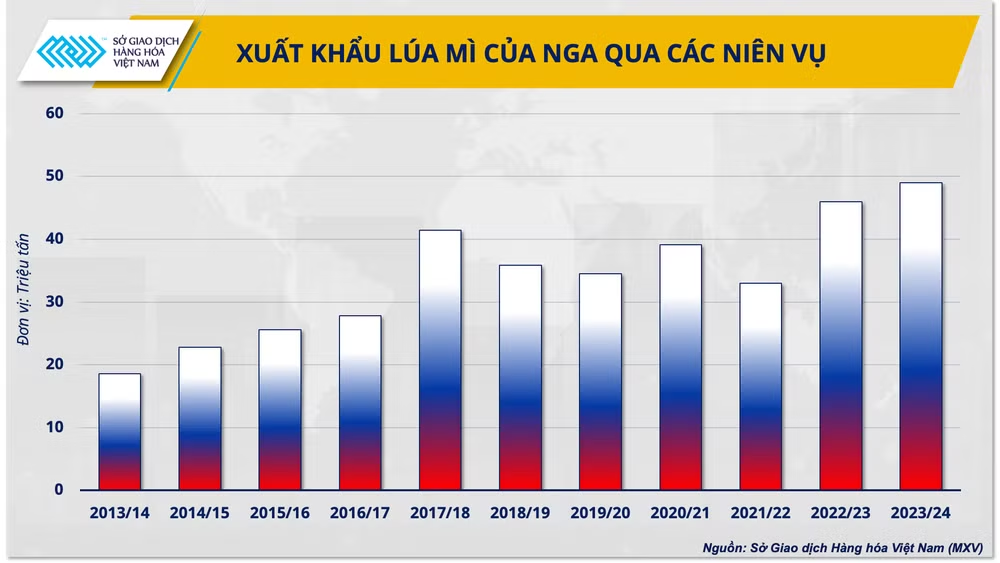
Bộ Nông nghiệp Mỹ (USDA) dự báo sản lượng lúa mì của Nga niên vụ 2023/24 ở mức 85 triệu tấn, thấp hơn so kỷ lục trong niên vụ trước. Tuy nhiên, lượng tồn kho lớn vẫn sẽ bảo đảm nguồn cung lúa mì của Nga vượt 100 triệu tấn trong năm thứ hai liên tiếp. Với nhu cầu nhập khẩu mạnh mẽ ở nhiều thị trường truyền thống, bao gồm Ai Cập, Iran và Algeria, dự báo xuất khẩu lúa mì của Nga sẽ cán mốc kỷ lục mới 49 triệu tấn.
 |
Theo MXV, vụ thu hoạch đang diễn ra ở Bắc bán cầu và sự cạnh tranh mạnh mẽ từ Nga đã khiến giá lúa mì thế giới giảm mạnh. Lúa mì Canada giảm từ mức 347 USD/tấn vào giữa tháng 8 xuống còn 318 USD/tấn tính sau một tháng nhưng vẫn giữ vị trí dẫn đầu về mức giá so các nhà xuất khẩu khác. Tiếp đó là lúa mì Mỹ và Argentina được chào bán ở vùng 314 USD. Lúa mì EU sau khi giảm hơn 15 USD mới có thể về mức giá tương đương với Nga, ở mức 250 USD/tấn.
Ông Phạm Quang Anh, Giám đốc Trung tâm Tin tức Hàng hóa Việt Nam, cho biết: “Tăng sản lượng đồng nghĩa với việc giá giảm sâu nhưng định hướng này giúp Nga thành công trong việc chiếm lĩnh thị trường lúa mì thế giới. Giành được thị phần lớn hơn không chỉ mang lại lợi nhuận cho nông dân, mà còn giúp củng cố vị thế của Nga đối với những nước phụ thuộc nhập khẩu, đặc biệt là trong bối cảnh an ninh lương thực toàn cầu hiện đang là vấn đề cấp thiết”.
Nguồn cung toàn cầu: phần chìm của tảng băng
Những số liệu tích cực từ Nga cùng với diễn biến lao dốc của lúa mì dễ đẩy thị trường vào tâm lý xem nhẹ tình hình nguồn cung toàn cầu. Sau 3 năm sản xuất lập kỷ lục, sản lượng lúa mì toàn cầu niên vụ 2023/24 được USDA dự báo sẽ sụt giảm so với niên vụ trước do thiệt hại mùa vụ ở một số nước xuất khẩu chính. Đáng chú ý nhất là dự báo sản lượng lúa mì của Australia và Canada lần lượt sẽ thấp hơn 10% và 34% so niên vụ 22/23 do ảnh hưởng của hạn hán.
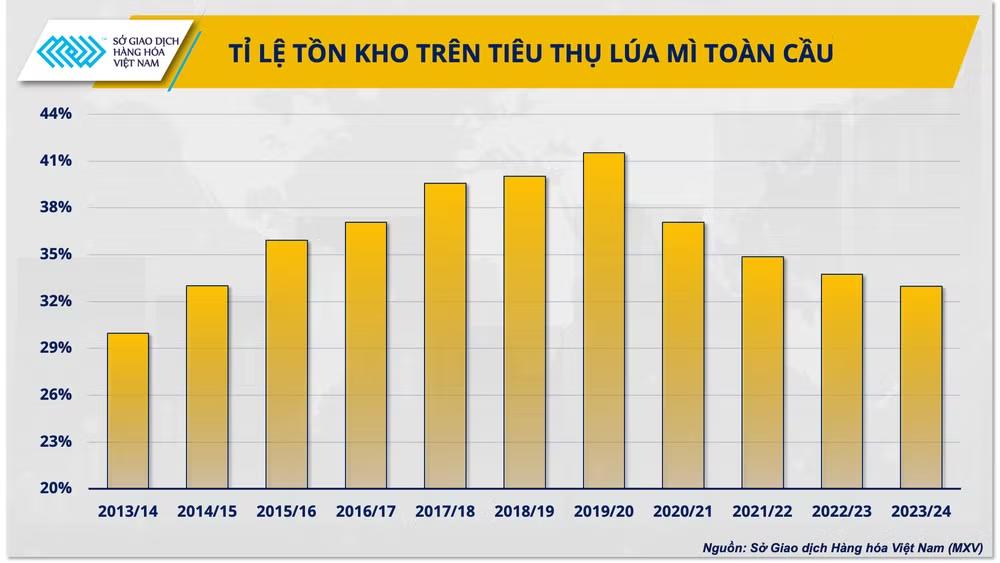
Trong khi đó, tiêu thụ lúa mì được dự báo sẽ đạt kỷ lục hơn 796 triệu tấn, vượt cả sản lượng toàn cầu. Tồn kho sẽ là thước đo quan trọng trong việc xác định nguồn cung sẵn có cho thị trường. Nếu không tính Nga, tỷ lệ tồn kho trên tiêu thụ (Stock-to-use ratio) lúa mì thế giới hiện đang ở mức thấp nhất trong 10 năm qua.
 |
Không chỉ có những rủi ro về sản lượng đang hiện diện, hoạt động vận tải của Ukraine, một trong những nhà sản xuất lúa mì hàng đầu, vẫn đang gặp nhiều khó khăn. Thỏa thuận ngũ cốc Biển Đen từng là “huyết mạch” với 79 quốc gia. Kể từ sau khi Nga rút khỏi thỏa thuận vào tháng 7 vừa qua, hàng triệu người trên thế giới đang đứng bên bờ vực của nạn đói.
“Ngày càng nhiều quốc gia phụ thuộc vào nguồn lương thực nhập khẩu vì xung đột và hạn hán. Trong bối cảnh nguồn cung của các nhà sản xuất lớn hầu hết đều thu hẹp, Nga được kỳ vọng sẽ bù đắp cho những thiệt hại này. Rủi ro tập trung vào một quốc gia sẽ khiến thị trường trở nên nhạy cảm hơn trước những cú sốc tiềm ẩn về nguồn cung và gây nên biến động mạnh về giá”, ông Quang Anh đánh giá.
Thêm một cú sốc về nguồn cung?
Những rủi ro tài chính và an ninh sau dư chấn của cuộc chiến tranh tại Biển Đen, cộng thêm với sự sụp đổ của Thỏa thuận ngũ cốc Biển Đen đã đẩy chi phí vận chuyển hàng hóa của Moscow lên cao. Ngoài ra, Cargill, Louis Dreyfus và Viterra, các ông lớn trong ngành kinh doanh thực phẩm, đã rời khỏi thị trường Nga vào tháng 7 năm nay càng tạo thêm áp lực lên thương mại hàng hóa.
Vào tháng 12/2022, Bộ nông nghiệp Nga công bố kế hoạch xây dựng đội tàu gồm 61 tàu chở ngũ cốc mới. Tuy nhiên, theo dữ liệu của Vessels Value, hiện chưa có đơn đặt hàng nào được ghi nhận. Thông thường, kể từ khi xác nhận đơn hàng đến khi hạ thủy tàu sẽ mất khoảng 3 năm. Điều này đặt ra quan ngại về việc liệu Nga có thể duy trì tốc độ xuất khẩu kỷ lục ngay sau giai đoạn thu hoạch cao điểm vào đầu quý IV sắp tới hay không.
Bên cạnh khả năng vận tải, dòng chảy lúa mì từ Nga còn dễ chịu tác động bởi yếu tố chủ quan từ chính sách thương mại của chính phủ nước này. Lịch sử cho thấy, có được vị thế hiện tại trên thị trường lúa mì nói riêng hay lương thực thế giới nói chung không phải là điều ngẫu nhiên trong vài năm gần đây, mà xuất phát từ định hướng dài hạn của Tổng thống Putin. Trong bài phát biểu trước thềm Hội nghị thượng đỉnh APEC từ năm 2012, Tổng thống Putin đã công bố kế hoạch sẽ tăng gấp đôi sản lượng ngũ cốc, hướng tới sản xuất 120-125 triệu tấn ngũ cốc mỗi năm cho tới năm 2020 và nhấn mạnh “Nga sẽ đóng góp vào việc ổn định nguồn cung cấp lương thực toàn cầu”.
Có thể thấy, lương thực cũng là một trong những công cụ chiến lược có thể chi phối các vấn đề quân sự, chính trị và kinh tế. Điều này đã được thể hiện rõ ràng qua cuộc xung đột giữa Nga-Ukraine và các hệ quả kéo theo cho tới thời điểm hiện tại. Nga hiện vẫn cáo buộc phương Tây áp đặt các rào cản trong việc xuất khẩu ngũ cốc và phân bón của nước này và từ chối khôi phục thỏa thuận Biển Đen bất chấp kêu gọi từ Liên hợp quốc.
Nếu xảy ra gián đoạn lúa mì từ Nga, khả năng thị trường sẽ phải đối mặt với rủi ro lớn về nguồn cung khi các nước sản xuất khác đều khó có đủ khả năng bù đắp. Tình trạng này có thể đẩy giá lúa mì toàn cầu tăng trở lại. Nước ta cũng có thể sẽ bị ảnh hưởng gián tiếp do phụ thuộc vào lượng hàng nhập khẩu mỗi năm để làm nguyên liệu cho ngành chăn nuôi.
Cần có chiến lược mua hàng thận trọng trong bối cảnh nhiều rủi ro tiềm ẩn
Theo báo cáo của Tổng cục Hải quan, nhập khẩu lúa mì về Việt Nam trong tháng 8/2023 đạt 360.625 tấn, tăng 8% so tháng 7. Tuy nhiên, cơ cấu nguồn cung cấp đã có sự chuyển dịch rõ rệt. Nhập khẩu từ thị trường chủ đạo Australia sụt giảm 45% trong khi khối lượng lúa mì Mỹ lại tăng gấp đôi so cùng kỳ năm ngoái.
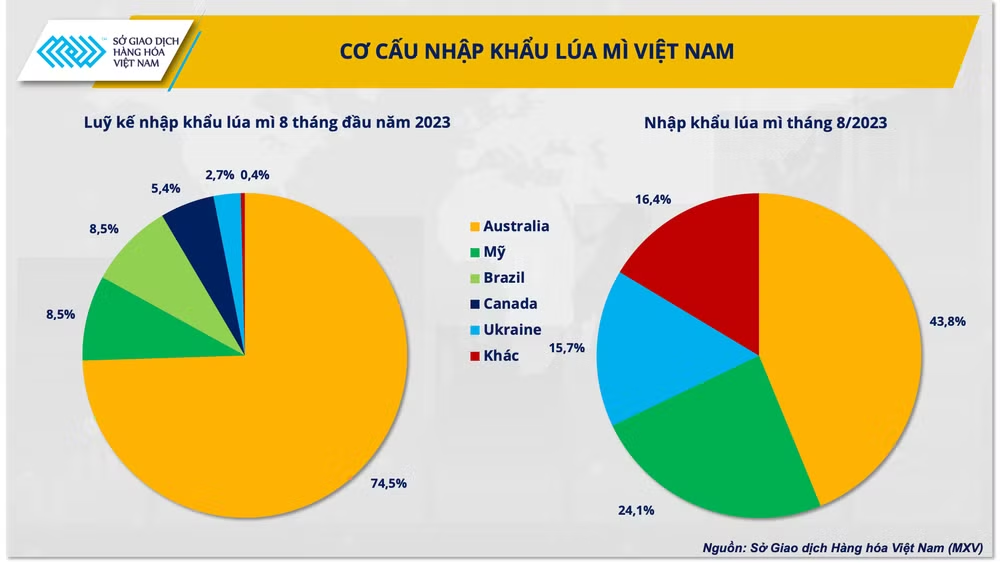 |
Cơ cấu nhập khẩu của nước ta thay đổi chủ yếu do ảnh hưởng ngắn hạn từ mùa vụ lúa mì Australia vừa bị thiệt hại. Tuy nhiên, điều này hé lộ rủi ro sâu sắc hơn khi nguồn cung từ các thị trường truyền thống thu hẹp. Mặc dù không phải là đối tác nhập khẩu trực tiếp lúa mì từ Nga nhưng ngành chăn nuôi Việt Nam sẽ gián tiếp bị ảnh hưởng chi phí tăng cao nếu như nguồn cung Biển Đen gián đoạn.
“Các doanh nghiệp nước ta đã có những bài học về quản lý nguồn cung nguyên liệu sau 3 năm thị trường nông sản trải qua những biến động khốc liệt. Chiến lược mua hàng hợp lý lại càng trở nên quan trọng hơn ở thời điểm này. Trong ngắn hạn, Mỹ có thể là lựa chọn thay thế nhờ nguồn cung sẵn có khi vừa mới thu hoạch vụ xuân. Tuy nhiên, thực tế nguồn cung toàn cầu đang thu hẹp và ngành chăn nuôi nước ta cũng nên thận trọng trước những rủi ro đến từ xuất khẩu kỷ lục của Nga”, ông Phạm Quang Anh nhận định.