Quyết toán thuế thu nhập cá nhân năm 2022 và những điều cần lưu ý

Căn cứ khoản 2 Điều 44 Luật Quản lý thuế số 38/2019/QH14 và Công văn số 636/TCT-DNNCN của Tổng cục Thuế, thời hạn quyết toán thuế thu nhập cá nhân năm 2022 đối với hồ sơ của tổ chức chậm nhất là ngày 31/3/2023; đối với hồ sơ của cá nhân trực tiếp quyết toán thuế chậm nhất là ngày 30/4/2023 (thường sẽ được tính bù thành ngày 2/5/2023).
Quyết toán thuế thu nhập cá nhân năm 2022 và những điều cần lưu ý

Các đối tượng phải nộp quyết toán thuế thu nhập cá nhân

Căn cứ điểm d khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP và Công văn 636 hướng dẫn quyết toán thuế thu nhập cá nhân những đối tượng sau phải quyết toán thuế thu nhập cá nhân: Tổ chức, cá nhân trả tiền lương, tiền công: thực hiện quyết toán thuế thay cho cá nhân có uỷ quyền mà không phân biệt có phát sinh khấu trừ thuế hay không.

Đối với việc ủy quyền quyết toán thuế thu nhập cá nhân: Người lao động ký hợp đồng từ 3 tháng trở lên tại một nơi và thực tế đang làm việc tại đó vào thời điểm thực hiện quyết toán thuế.

Trường hợp này áp dụng cho cả đối tượng có thu nhập vãng lai không quá 10 triệu đồng ở nơi khác và đã được khấu trừ 10% thuế thu nhập cá nhân nếu không có yêu cầu quyết toán với phần thu nhập này.

Cá nhân trực tiếp quyết toán với cơ quan thuế gồm các đối tượng: Có số thuế phải nộp thuế/nộp thừa đề nghị hoàn/bù trừ vào kỳ khai thuế tiếp theo trừ trường hợp: số thuế phải nộp thuế sau khi quyết toán của từng năm dưới 50.000 đồng trở xuống; thuế phải nộp nhỏ hơn thuế đã tạm nộp và không yêu cầu hoàn thuế, bù trừ vào kỳ tiếp theo…

Có mặt tại Việt Nam dưới 183 ngày (tính trong năm dương lịch đầu tiên) và từ 183 ngày trở lên tính trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam.

Người nước ngoài hết hợp đồng làm việc tại Việt Nam quyết toán thuế trước khi xuất cảnh…

Các đối tượng không phải nộp quyết toán thuế thu nhập cá nhân

Điểm d khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP và Công văn 636/TCT-DNNCN đã quy định một số trường hợp sẽ không phải quyết toán thuế thu nhập cá nhân.

Thứ nhất, tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công không phát sinh trả thu nhập thì không phải khai quyết toán thuế thu nhập cá nhân. Nghĩa là, trong kỳ tính thuế thu nhập cá nhân không trả lương, tiền công cho người lao động thì không phải khai quyết toán thuế thu nhập cá nhân.

Riêng trường hợp có trả tiền lương, tiền công nhưng không phát sinh khấu trừ thuế thu nhập cá nhân thì vẫn phải khai quyết toán thuế theo quy định.

Thứ hai, đối với cá nhân trực tiếp quyết toán với cơ quan thuế, nếu cá nhân có số thuế thu nhập cá nhân phải nộp thêm sau quyết toán của từng năm từ 50.000 đồng trở xuống sẽ không phải quyết toán thuế.

Khi đó, cá nhân được miễn thuế trong trường hợp này tự xác định số tiền thuế được miễn, không bắt buộc phải nộp hồ sơ quyết toán thuế thu nhập cá nhân và không phải nộp hồ sơ miễn thuế. Trường hợp kỳ quyết toán từ năm 2019 trở về trước đã quyết toán trước thời điểm 5/12/2020 thì không xử lý hồi tố.

Thứ ba, cá nhân có số thuế thu nhập cá nhân phải nộp nhỏ hơn số thuế đã tạm nộp mà không có yêu cầu hoàn thuế hoặc bù trừ vào kỳ khai thuế tiếp theo.

Thứ tư, cá nhân có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 3 tháng trở lên tại một đơn vị, đồng thời có thu nhập vãng lai ở các nơi khác bình quân tháng trong năm không quá 10 triệu đồng và đã được khấu trừ thuế thu nhập cá nhân theo tỷ lệ 10% nếu không có yêu cầu thì không phải quyết toán thuế đối với phần thu nhập này.

Thứ năm, cá nhân được người sử dụng lao động mua bảo hiểm nhân thọ (trừ bảo hiểm hưu trí tự nguyện), bảo hiểm không bắt buộc khác có tích lũy về phí bảo hiểm mà người sử dụng lao động, hoặc doanh nghiệp bảo hiểm đã khấu trừ thuế thu nhập cá nhân theo tỷ lệ 10% trên khoản tiền phí bảo hiểm tương ứng với phần người sử dụng lao động mua, hoặc đóng góp cho người lao động, thì người lao động không phải quyết toán đối với phần thu nhập này.

Trường hợp người nộp thuế chậm quyết toán thuế thu nhập cá nhân, căn cứ Điều 13 Nghị định 125/2020/NĐ-CP, tùy theo thời gian chậm quyết toán mà có thể bị phạt cảnh cáo hoặc phạt tiền với mức phạt thấp nhất là 2 triệu đồng và mức cao nhất là 25 triệu đồng.

Ngoài nộp phạt, nếu chậm nộp thì còn phải nộp khoản tiền chậm nộp. Cụ thể: tiền chậm nộp tiền phạt tính theo mức 0,05%/ngày tính trên số tiền phạt nộp chậm.

Có thể bạn quan tâm

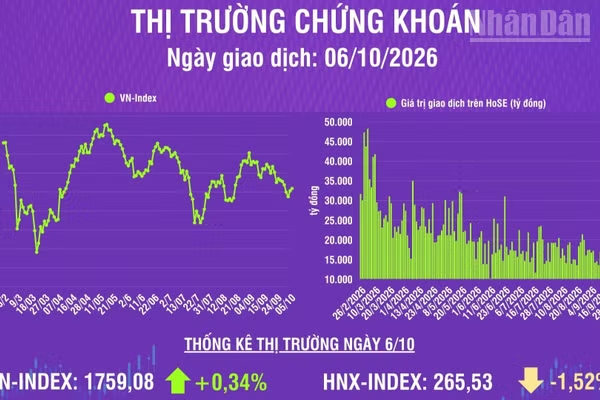
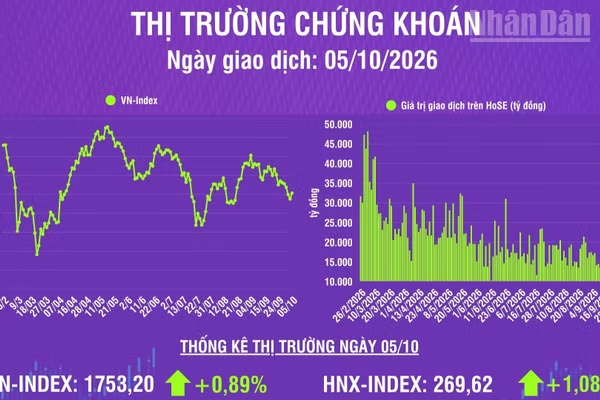
[Infographic] Chứng khoán ngày 5/10: VN-Index tăng 15,49 điểm, thanh khoản thị trường giảm

[Infographic] Chứng khoán ngày 5/10: VN-Index tăng 15,49 điểm, thanh khoản thị trường giảm

Ngày 5/10, VN-Index tăng 15,49 điểm (+0,89%) lên mức 1.753,20 điểm. Độ rộng trên HoSE nghiêng về tích cực với 155 mã tăng giá, 151 mã giảm giá và 49 mã giữ giá tham chiếu. Thanh khoản giảm, khối lượng giao dịch khớp lệnh giảm mạnh 29,7% so phiên trước. Khối ngoại tiếp tục bán ròng với giá trị bán 281,8 tỷ đồng trên HoSE.

Ảnh minh họa. (Nguồn: TTXVN)

Chứng khoán ngày 5/10: VN-Index tăng gần 16 điểm, VIC và VHM nâng đỡ thị trường

Phiên giao dịch ngày 5/10, sắc xanh lan tỏa trên thị trường chứng khoán Việt Nam. Các mã VIC, VHM đóng góp đáng kể vào đà tăng của các chỉ số chính, trong khi thanh khoản suy giảm và khối ngoại tiếp tục bán ròng cho thấy dòng tiền vẫn có sự thận trọng. Chốt phiên, VN-Index tăng 15,49 điểm (+0,89%), lên mức 1.753,2 điểm.

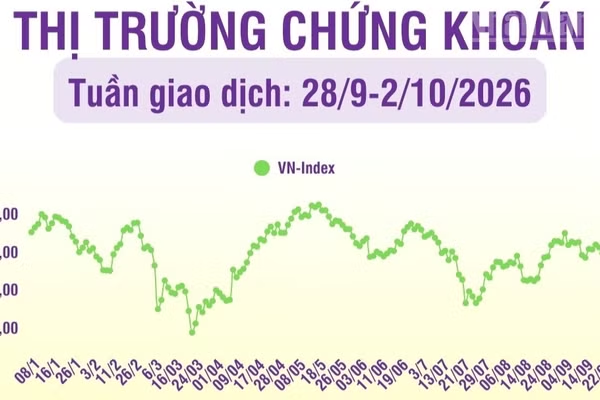
[Infographic] Chứng khoán tuần 28/9-2/10/2026: Thị trường có tuần thứ 2 liên tiếp giảm điểm, khối ngoại tiếp tục bán ròng

[Infographic] Chứng khoán tuần 28/9-2/10/2026: Thị trường có tuần thứ 2 liên tiếp giảm điểm, khối ngoại tiếp tục bán ròng

Thị trường tuần 28/9-2/10/2026 có 5 phiên liên tiếp giảm điểm với áp lực bán tăng mạnh trong phiên cuối tuần. Kết tuần VN-Index giảm 2,66% về mức 1.737,71 điểm, trên hỗ trợ tâm lý 1.700 điểm. Độ rộng thị trường trong tuần tiêu cực, hầu hết các nhóm ngành đều chịu áp lực điều chỉnh. 

Ảnh minh họa.

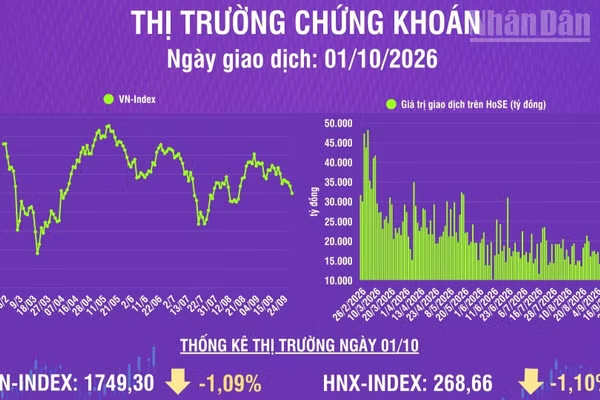
Chứng khoán ngày 1/10: VN-Index giảm sâu, cổ phiếu bất động sản và ngân hàng chịu áp lực bán

Phiên giao dịch ngày 1/10, thị trường chứng khoán Việt Nam diễn biến kém tích cực trong bối cảnh nhóm bất động sản và ngân hàng chịu áp lực điều chỉnh. VN-Index giảm 19,32 điểm, xuống 1.749,3 điểm. Thanh khoản toàn thị trường tăng, trong khi nhà đầu tư nước ngoài đảo chiều mua ròng hơn 3.120 tỷ đồng, tập trung vào MSR.

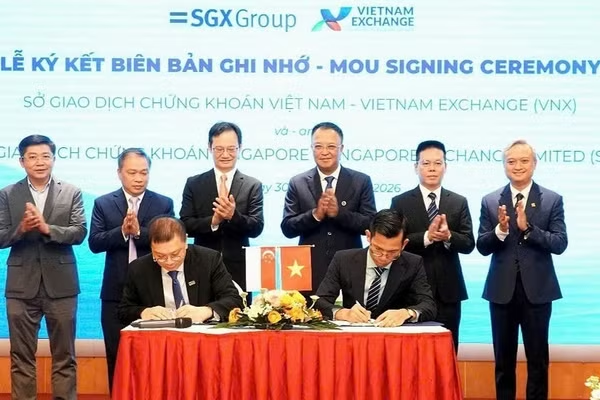
Lễ ký Biên bản ghi nhớ giữa VNX và SGX về phát triển sản phẩm chứng chỉ lưu ký (DR). (Ảnh: VŨ TRÀ)

Tăng cường kết nối thị trường vốn Việt Nam-Singapore

Chiều 30/9, tại Hà Nội, Chủ tịch Ủy ban Chứng khoán nhà nước Vũ Thị Chân Phương có cuộc họp song phương với ông Lim Tuang Lee, Trợ lý Giám đốc điều hành, Khối Thị trường vốn, Cơ quan Quản lý Tiền tệ Singapore (MAS), trao đổi về định hướng tăng cường hợp tác và thúc đẩy kết nối thị trường vốn giữa Việt Nam và Singapore.

Ảnh minh họa. (Nguồn: TTXVN)

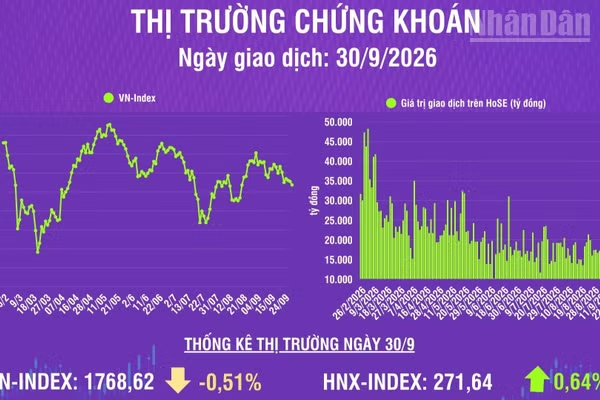
Chứng khoán ngày 30/9: Áp lực bán gia tăng cuối phiên, VN-Index giảm tiếp hơn 9 điểm

Phiên giao dịch ngày 30/9, sắc đỏ chiếm ưu thế trên thị trường chứng khoán Việt Nam. Dù dòng tiền chảy mạnh vào nhóm cổ phiếu ngân hàng và bán lẻ, áp lực bán dâng cao tại nhóm cổ phiếu năng lượng và bất động sản vẫn khiến chỉ số VN-Index giảm điểm. Chốt phiên, VN-Index giảm 9,11 điểm (-0,51%), xuống mức 1.768,62 điểm.

Giao dịch trái phiếu doanh nghiệp riêng lẻ được thực hiện trên hệ thống của HNX. (Ảnh: HNX)

Trái phiếu riêng lẻ: Kiểm soát giao dịch, theo sát nghĩa vụ phát hành

Từ ngày 1/10/2026, quy trình giao dịch và công bố thông tin đối với trái phiếu doanh nghiệp riêng lẻ được thực hiện theo Thông tư số 138/2026/TT-BTC. Trách nhiệm của từng chủ thể được xác định từ khâu kiểm tra nhà đầu tư, thanh toán giao dịch đến việc cung cấp thông tin trong suốt thời gian trái phiếu còn dư nợ.

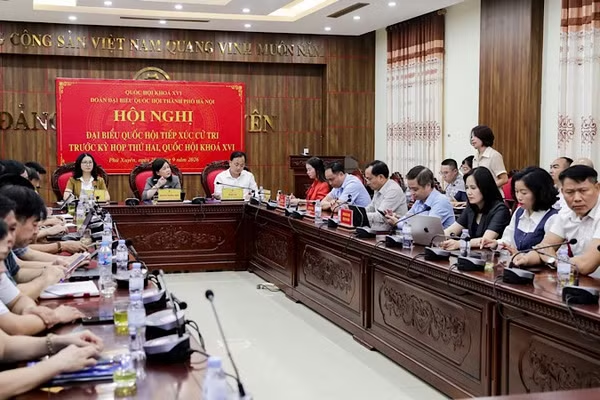
Toàn cảnh Hội nghị tiếp xúc cử tri trước Kỳ họp thứ hai, Quốc hội khóa XVI tại xã Phú Xuyên, thành phố Hà Nội. (Ảnh: KHÁNH ANH)

Agribank cùng Đoàn đại biểu Quốc hội thành phố Hà Nội trao 1 tỷ đồng hỗ trợ xây dựng Nhà Đại đoàn kết

Ngày 28/9, tại xã Phú Xuyên (Thành phố Hà Nội), đồng chí Tô Huy Vũ, đại biểu Quốc hội khóa XVI, Bí thư Đảng ủy, Chủ tịch Hội đồng thành viên Agribank cùng các đại biểu Quốc hội thuộc Đơn vị bầu cử số 8, Đoàn đại biểu Quốc hội Thành phố Hà Nội đã tiếp xúc cử tri trước Kỳ họp thứ hai, Quốc hội khóa XVI.