DÀNH NGUỒN LỰC CHO CÁC DỰ ÁN XANH
Kinh tế xanh đang được xác định là một động lực mới cho tăng trưởng. Cùng với đó, hệ thống ngân hàng cũng ngày càng dành nhiều sự quan tâm hơn cho tín dụng xanh, từ hoàn thiện chính sách đến mở rộng các chương trình hỗ trợ doanh nghiệp.
Theo Ngân hàng Nhà nước Chi nhánh Khu vực 2, công tác triển khai tín dụng xanh thời gian qua được thực hiện quyết liệt nhằm khuyến khích các tổ chức tín dụng mở rộng và tăng trưởng tín dụng xanh.
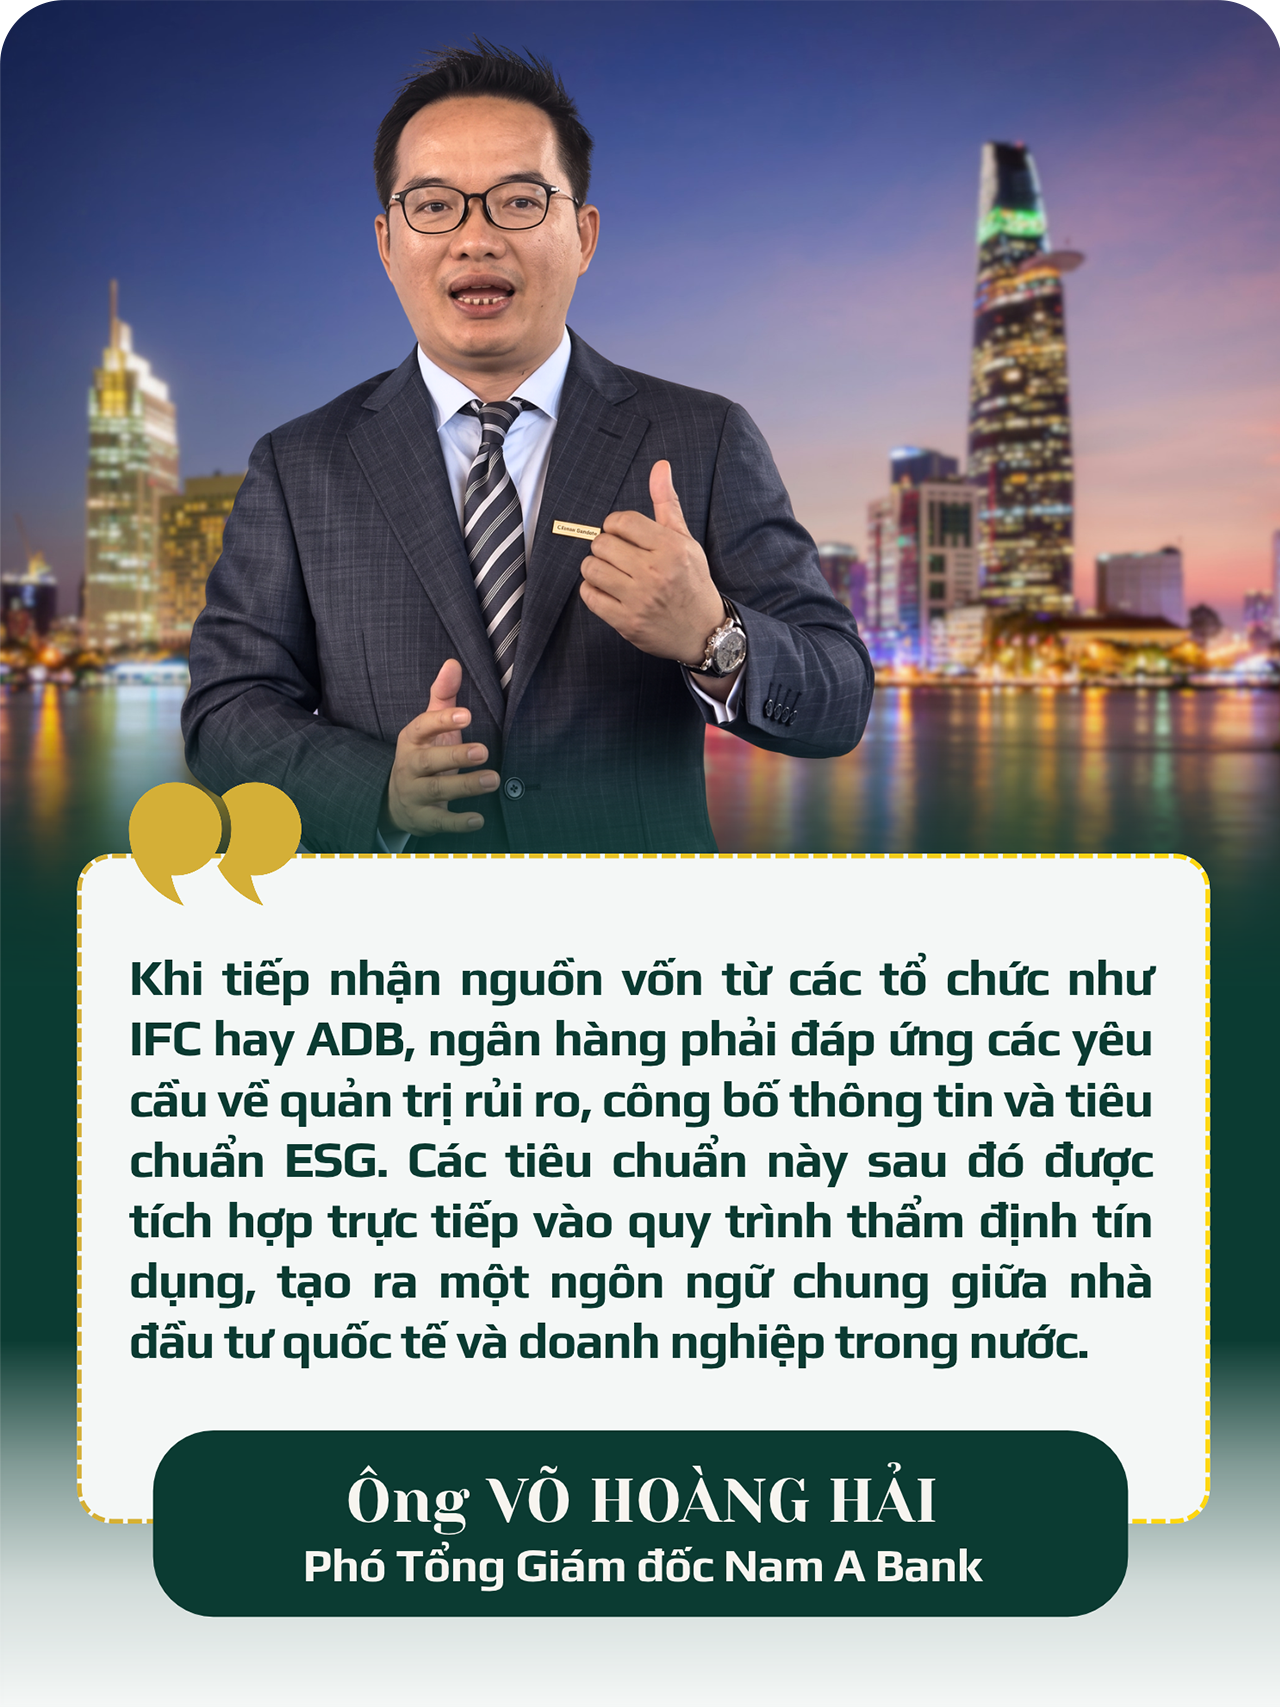
Ngành ngân hàng đóng vai trò chủ lực trong việc xây dựng "ngôn ngữ chung", tích hợp các tiêu chuẩn ESG quốc tế vào quy trình thẩm định tín dụng xanh.
Ngành ngân hàng đóng vai trò chủ lực trong việc xây dựng "ngôn ngữ chung", tích hợp các tiêu chuẩn ESG quốc tế vào quy trình thẩm định tín dụng xanh.
Ngành ngân hàng đã ban hành các chương trình, kế hoạch hành động về tăng trưởng xanh, các chỉ thị thúc đẩy tín dụng xanh, cùng những quy định về quản trị rủi ro môi trường và sổ tay nghiệp vụ tín dụng.
Đặc biệt, Quyết định số 21/2025/QĐ-TTg về phân loại danh mục các dự án xanh tạo thêm cơ sở để các tổ chức tín dụng triển khai tín dụng xanh, đồng thời là căn cứ để thực hiện các chính sách tài chính ưu đãi đối với những dự án đạt chuẩn.

TÍN DỤNG XANH TĂNG NHANH
Tỷ trọng tín dụng xanh hiện chiếm khoảng 4,5% tổng dư nợ toàn nền kinh tế.
-
4,6 lần
Dư nợ tín dụng xanh tăng 4,6 lần so với năm 2017.
Năm 2017 ×1Hiện nay ×4,6 -
20 %/năm
Tốc độ tăng trưởng bình quân khoảng 20%/năm.
-
Năng lượng chiếm 30% dư nợ tín dụng xanh. 30%
-
Nông nghiệp, sản phẩm xanh, sạch chiếm 32%. 32%
Những con số này cho thấy dòng vốn xanh đang tăng lên nhanh chóng. Cùng lúc, nhu cầu vốn cho chuyển đổi xanh của Việt Nam cũng rất lớn. Theo Báo cáo Quốc gia về Khí hậu và Phát triển của Nhóm Ngân hàng Thế giới, Việt Nam cần khoảng 368 tỷ USD vốn đầu tư bổ sung đến năm 2040. Để thực hiện lộ trình Net Zero vào năm 2050, nhu cầu vốn có thể lên tới khoảng 700 tỷ USD.
Các dự án năng lượng tái tạo chỉ thực sự hấp dẫn nhà đầu tư quốc tế khi chứng minh được tính minh bạch dữ liệu, hiệu quả kinh tế và năng lực quản trị rủi ro.
Các dự án năng lượng tái tạo chỉ thực sự hấp dẫn nhà đầu tư quốc tế khi chứng minh được tính minh bạch dữ liệu, hiệu quả kinh tế và năng lực quản trị rủi ro.
Theo giới chuyên gia, dòng tiền không phải lúc nào cũng dễ dàng tìm được đầu ra phù hợp trong nền kinh tế.
Nhiều dự án trong nước chưa đáp ứng được yêu cầu về tính khả thi kinh tế, minh bạch dữ liệu và an toàn của cấu trúc tài chính, cũng chưa được thiết kế theo các tiêu chuẩn mà nhà đầu tư quốc tế có thể chấp nhận.
Trước khi nói đến yếu tố “xanh”, dự án phải chứng minh được hiệu quả kinh tế, tính khả thi tài chính, cấu trúc đầu tư hợp lý và năng lực quản trị của chủ đầu tư. Khi những điều kiện đó được bảo đảm, yếu tố xanh mới trở thành lợi thế để dự án thu hút nhà đầu tư.


NHU CẦU VỐN CHO CHUYỂN ĐỔI XANH
- 368 tỷ USD vốn đầu tư bổ sung cần đến năm 2040
- 700 tỷ USD cho lộ trình Net Zero vào năm 2050
- 50% tổng nhu cầu vốn kỳ vọng đến từ khu vực tư nhân
368 tỷ USD vốn đầu tư bổ sung cần đến năm 2040.
700 tỷ USD là nhu cầu vốn ước tính cho lộ trình Net Zero vào năm 2050.
MINH BẠCH ESG VÀ QUẢN TRỊ LÀ ĐIỀU KIỆN QUYẾT ĐỊNH
Một trong những yêu cầu ngày càng rõ đối với các dự án muốn tiếp cận nguồn vốn quốc tế là minh bạch về ESG, từ môi trường, xã hội đến quản trị. Nhà đầu tư không chỉ nhìn vào việc một dự án có mang tên “xanh” hay không. Họ cần biết dự án được đánh giá bằng tiêu chí nào, dữ liệu có đáng tin cậy hay không và các cam kết về môi trường, xã hội có được kiểm chứng độc lập hay không.

Chất lượng dự án là yếu tố quyết định khả năng thu hút vốn dài hạn. Một dự án không mặc nhiên trở thành dự án xanh nếu thiếu kiểm toán, xác minh độc lập và không đáp ứng các tiêu chuẩn về môi trường, xã hội.

Không chỉ dừng ở việc công bố thông tin. Doanh nghiệp phải xây dựng được hệ thống dữ liệu đáng tin cậy. Từ những dữ liệu đó, nhà đầu tư mới có thể đánh giá năng lực quản trị rủi ro cũng như khả năng chuyển đổi của doanh nghiệp.
Các chuyên gia cũng lưu ý rằng những dự án như điện mặt trời, điện gió không mặc nhiên được coi là xanh nếu thiếu kiểm toán, xác minh độc lập và không duy trì các tiêu chuẩn tuân thủ trong suốt vòng đời dự án.
Như vậy, để dòng vốn xanh đi vào nền kinh tế, doanh nghiệp không chỉ cần một dự án tốt về mặt ý tưởng. Điều quan trọng hơn là phải biến dự án đó thành một hồ sơ đầu tư đủ rõ ràng, minh bạch và có thể kiểm chứng.
Phát triển năng lượng xanh là động lực mới cho tăng trưởng, nhưng đòi hỏi quy trình kiểm toán và xác minh độc lập trong suốt vòng đời dự án.
Phát triển năng lượng xanh là động lực mới cho tăng trưởng, nhưng đòi hỏi quy trình kiểm toán và xác minh độc lập trong suốt vòng đời dự án.
Xu hướng chuyển đổi xanh tại các khu công nghiệp, khu chế xuất đòi hỏi giải pháp đồng bộ từ cơ chế chính sách đến sự chủ động nâng cao năng lực của doanh nghiệp.
Xu hướng chuyển đổi xanh tại các khu công nghiệp, khu chế xuất đòi hỏi giải pháp đồng bộ từ cơ chế chính sách đến sự chủ động nâng cao năng lực của doanh nghiệp.
Các dự án năng lượng tái tạo chỉ thực sự hấp dẫn nhà đầu tư quốc tế khi chứng minh được tính minh bạch dữ liệu, hiệu quả kinh tế và năng lực quản trị rủi ro.
Các dự án năng lượng tái tạo chỉ thực sự hấp dẫn nhà đầu tư quốc tế khi chứng minh được tính minh bạch dữ liệu, hiệu quả kinh tế và năng lực quản trị rủi ro.
Nhiều mái nhà xưởng được lắp đặt hệ thống điện mặt trời áp mái, phổ biến tại các Khu công nghiệp thông minh và đạt tiêu chuẩn bền vững.
Nhiều mái nhà xưởng được lắp đặt hệ thống điện mặt trời áp mái, phổ biến tại các Khu công nghiệp thông minh và đạt tiêu chuẩn bền vững.

NGÂN HÀNG ĐỨNG GIỮA HAI DÒNG VỐN
Trong hệ thống tài chính xanh, ngân hàng thương mại đang giữ vai trò quan trọng khi chiếm khoảng 88-90% tổng nguồn vốn. Không chỉ cung cấp tín dụng, các ngân hàng còn trở thành một mắt xích giúp doanh nghiệp trong nước tiếp cận những yêu cầu ngày càng cao của các định chế tài chính quốc tế.
Hướng dòng vốn tín dụng vào sản xuất xanh, đồng hành cùng doanh nghiệp chuẩn hóa hồ sơ năng lực nhằm đáp ứng các yêu cầu khắt khe từ định chế tài chính quốc tế.
Hướng dòng vốn tín dụng vào sản xuất xanh, đồng hành cùng doanh nghiệp chuẩn hóa hồ sơ năng lực nhằm đáp ứng các yêu cầu khắt khe từ định chế tài chính quốc tế.
Những yêu cầu đó sau đó được đưa vào quy trình thẩm định tín dụng. Qua đó, các tiêu chuẩn của nhà đầu tư quốc tế được chuyển thành những yêu cầu cụ thể hơn đối với doanh nghiệp trong nước.
Quá trình này cũng buộc doanh nghiệp phải hoàn thiện hồ sơ, nâng cao tính minh bạch và chuẩn hóa hoạt động. Khi chất lượng hồ sơ được cải thiện, khả năng tiếp cận nguồn vốn dài hạn cũng rộng hơn. Đây cũng là cách thị trường từng bước hình thành một “ngôn ngữ chung” giữa doanh nghiệp trong nước và các nhà đầu tư quốc tế.
VIFC-HCMC VÀ BÀI TOÁN CHUẨN HÓA DỰ ÁN
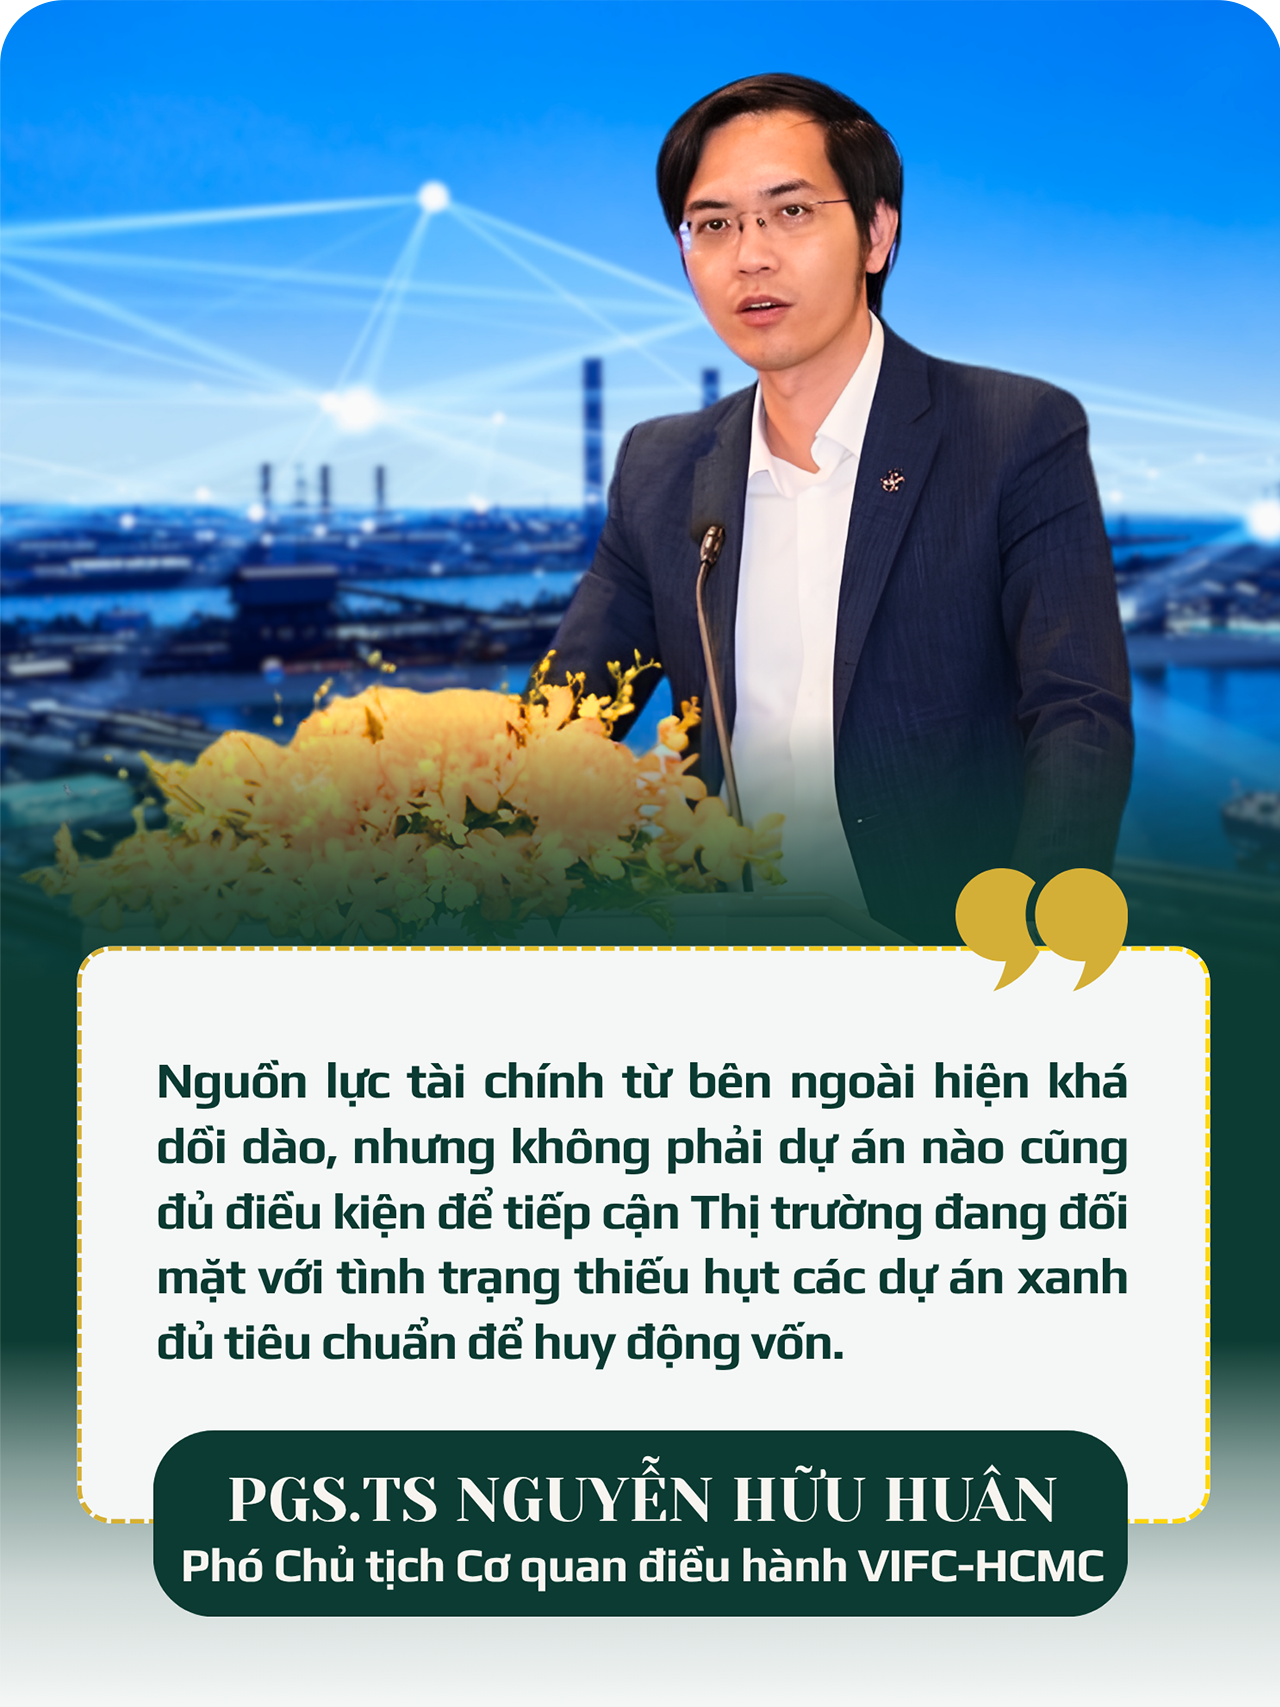
Trong bối cảnh đó, Trung tâm Tài chính Quốc tế Việt Nam tại Thành phố Hồ Chí Minh được kỳ vọng đóng vai trò lớn hơn trong việc kết nối dòng vốn xanh với các dự án trong nước. Theo đó VIFC-HCMC được định hướng trở thành nơi chuyển hóa vốn xanh, thay vì chỉ là nơi niêm yết hay giao dịch các sản phẩm tài chính. Điểm quan trọng là chuẩn hóa dự án, giảm thiểu rủi ro và nâng cao khả năng huy động vốn xanh để kết nối với dòng vốn toàn cầu.
Đầu tư nâng cao công nghệ và thực hành khung quản trị ESG là chìa khóa then chốt để doanh nghiệp Việt Nam khơi thông và tiếp cận nguồn vốn dài hạn.
Đầu tư nâng cao công nghệ và thực hành khung quản trị ESG là chìa khóa then chốt để doanh nghiệp Việt Nam khơi thông và tiếp cận nguồn vốn dài hạn.
Mô hình này kế thừa kinh nghiệm từ các trung tâm tài chính lớn như London, Singapore và Hồng Kông, đồng thời tập trung vào những khoảng trống của một thị trường mới nổi, nhất là khâu chuẩn bị dự án và quản trị rủi ro.
Nếu thực hiện hiệu quả, VIFC-HCMC không chỉ giúp huy động vốn mà còn có thể trở thành nơi chuẩn hóa, định giá và chuyển đổi các dự án khí hậu thành những tài sản đầu tư minh bạch.

VIFC-HCMC không chỉ huy động vốn mà còn là nơi chuẩn hóa, định giá và chuyển đổi các dự án khí hậu thành tài sản đầu tư minh bạch.
Để dòng vốn xanh thực sự đi vào nền kinh tế, việc tháo gỡ điểm nghẽn không thể chỉ trông chờ vào một chính sách hay một kênh vốn.
Cùng với đó, việc hình thành Trung tâm Chuyển hóa vốn xanh thuộc VIFC-HCMC và các sáng kiến tài trợ chuỗi cung ứng xanh ứng dụng công nghệ số được kỳ vọng bổ sung thêm những mắt xích còn thiếu trong quá trình kết nối vốn với doanh nghiệp.

3 NHÓM GIẢI PHÁP TÍN DỤNG XANH
-
01
Giữ ổn định vĩ mô
Tạo nền tảng ổn định cho hoạt động tín dụng và thúc đẩy tăng trưởng xanh.
-
02
Khơi thông nguồn vốn xanh
Tập trung vốn cho tín dụng xanh, đồng thời đa dạng hóa nguồn vốn thông qua phát hành trái phiếu xanh.
-
03
Đồng hành cùng doanh nghiệp
Tăng cường truyền thông, tư vấn cho doanh nghiệp và đào tạo đội ngũ cán bộ ngân hàng.
Nhưng suy cho cùng, điểm xuất phát vẫn nằm ở chính doanh nghiệp và dự án. Muốn có vốn xanh, doanh nghiệp phải chuẩn bị được dự án đủ tốt. Muốn nhà đầu tư tin tưởng, dự án phải có dữ liệu đủ minh bạch. Muốn dòng vốn đi đường dài, doanh nghiệp phải chứng minh được năng lực quản trị và khả năng kiểm soát các rủi ro môi trường, xã hội.
Dòng vốn xanh vì thế không chỉ là câu chuyện “có bao nhiêu tiền”. Câu hỏi quan trọng hơn là có bao nhiêu dự án đủ tốt để nhận dòng tiền đó. Đây cũng chính là khoảng trống Thành phố Hồ Chí Minh đang phải tìm cách lấp đầy nếu muốn phát huy vai trò đầu tàu kinh tế và tận dụng tốt hơn dòng vốn xanh đang dịch chuyển trên thị trường tài chính quốc tế.